8月终端车市TOP20:轩逸、迈腾同时消失,燃油轿车再次失守
分类: 原创佳作 发布时间: 2026-09-20 14:35:40 浏览: 7 次
8月乘用车终端销量TOP20中,燃油车仅剩4席。轩逸、迈腾——A级家轿和B级轿车的两大标杆,双双跌出榜单。这是继7月轩逸滑落至榜单末尾之后,燃油车在主流轿车市场的又一次失守。
新能源车渗透率升至64.2%,TOP20中新能源占16席。纯电独撑大盘,插混、增程同比双双大降超20%。大盘环比回暖4.9%,同比仍跌22.1%。
一边是新能源在榜单上继续扩席,一边是燃油车从A级到B级轿车接连退场。数字背后,是一个正在加速收窄的燃油车生存空间。
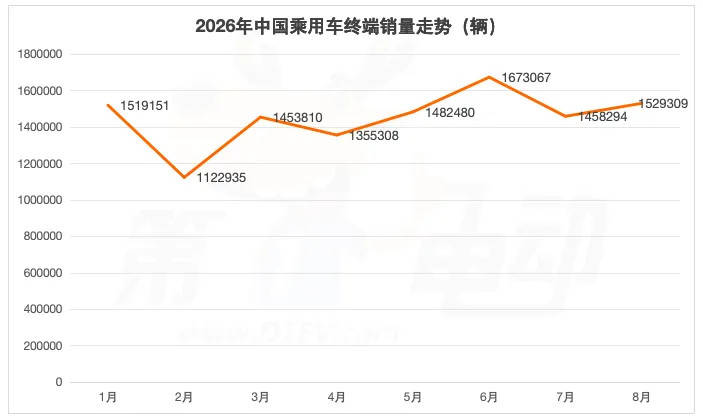
整体大盘:纯电独撑,插混增程拖后腿
终端销量(上险量)数据显示,8月中国乘用车终端销量1,529,309辆,环比微涨4.9%,同比大降22.1%。新能源车终端销量982,028辆,环比增长6.2%,同比下滑10.9%,渗透率达64.2%,环比增长0.8个百分点。
从动力类型来看,8月各细分市场表现继续分化,纯电动车终端销量688,002辆,环比增长9%,同比下滑3%,是三大类型中唯一同比降幅为个位数的细分市场,也是支撑新能源大盘的核心力量;
插电式混合动力车终端销量295,747辆,环比微增1.4%,同比大降26%,降幅较7月的21%进一步扩大;
增程式混合动力车终端销量环比下降4.1%,同比大降22.8%,未能延续7月环比正增长的势头。
插混与增程的持续大幅下滑,是导致8月整体销量同比降幅仍超20%的核心原因。纯电动车凭借产品力提升和价格下探,成为新能源车中表现最稳健的细分市场。
TOP20车型合计终端销量约36.2万辆,占8月总销量的23.6%,与去年8月的24.8%相比下降1.2个百分点,市场集中度依旧下滑。
从更宏观的视角来看,8月历来是“金九银十”前的预热期,环比4.9%的增长符合季节性规律。但同比22.1%的降幅表明,去年高基数效应仍在消化中,L3自动驾驶国标明年7月1日实施带来的观望情绪也未完全消退。
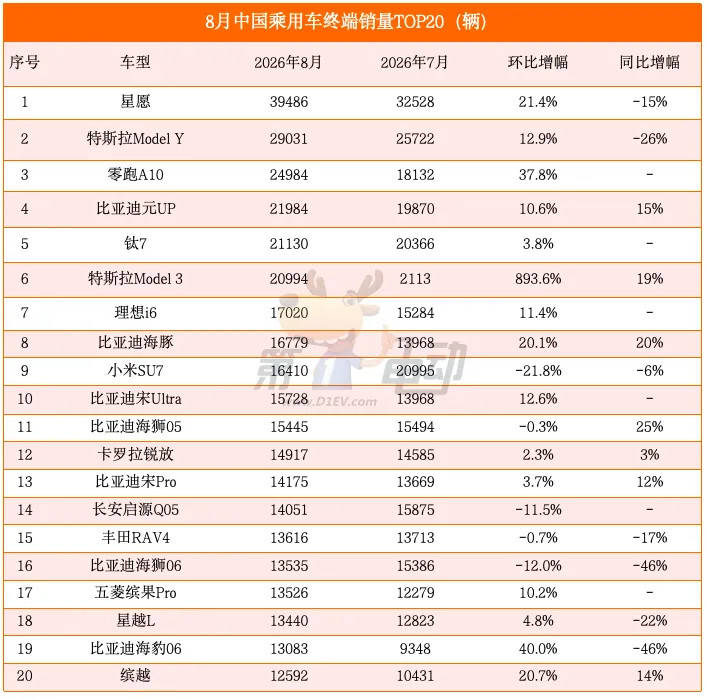
15款车上涨,小米SU7大降22%
8月销量榜头部格局整体稳定,星愿继续领跑,TOP20中有15款车终端销量环比出现上涨。
其中,特斯拉Model 3、零跑A10、星愿、海豚、海豹06和缤越终端销量环比大涨超20%,成为8月反弹最猛的几款车型。
特斯拉Model 3的波动最为剧烈。从7月的仅2,113辆跃升至8月的20,994辆,环比增幅高达893.6%。这一异常波动的背后,是特斯拉出口节奏的切换:7月Model 3出口量高达31,652辆,上海工厂产能优先保障海外市场,国内交付被大幅压缩;8月出口量骤降至9,682辆,国内销量占比随之增大,此前被压抑的交付需求集中释放。
星愿以39,486辆的成绩蝉联榜首,环比增长21.4%,在7月登顶后进一步扩大领先优势。零跑A10以24,984辆排名第三,环比大增37.8%,从7月的第六位强势反弹,重新证明了自己的爆款成色。比亚迪海豚以16,779辆位列第八,环比增长20.1%。比亚迪宋Ultra以15,728辆排名第十,环比增长12.6%,延续了上市以来的上升势头,9月销量有可能突破2万辆大关。
有5款车终端销量出现下滑。小米SU7成为榜单中少数环比下滑的车型,从7月的20,995辆降至16,410辆,环比下滑21.8%,排名从第三跌至第九。在竞争愈发激烈的纯电轿车市场,小米SU7正面临零跑、小鹏等对手的密集夹击,此前的先发优势正在被稀释。
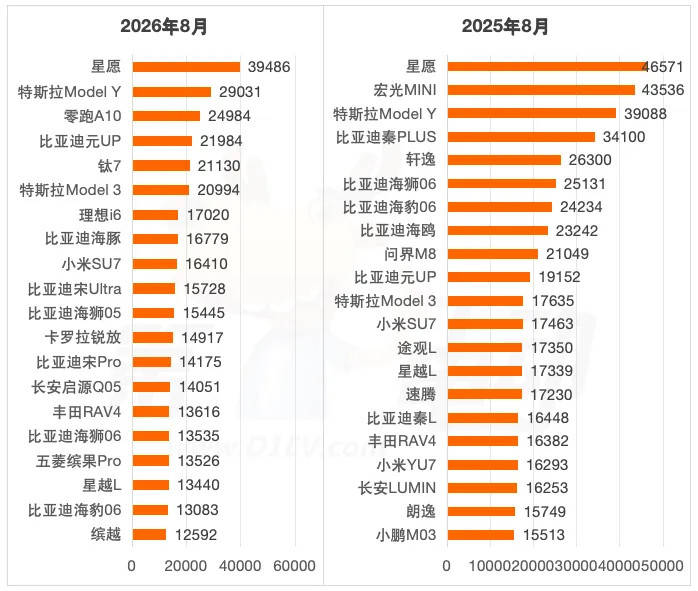
燃油车仅剩4席,轩逸、迈腾彻底不见踪影
最令人震撼的变化来自燃油车阵营的进一步萎缩。
8月TOP20中,燃油车仅占4席——卡罗拉锐放、丰田RAV4、星越L和缤越,相比去年8的6席减少2席。燃油车合计终端销量约5.5万辆,占TOP20总销量的15%,较7月的19%下降4个百分点,较去年同期的23%下降8个百分点。
TOP10中已完全看不到燃油车的身影,前15名中也仅有卡罗拉锐放和丰田RAV4两款燃油车苦苦支撑。轩逸、迈腾等曾经的榜单常客,8月已彻底跌出TOP20。
轩逸和迈腾的落榜具有标志性意义。作为曾经的“家轿王”,它从去年8月的前五名,到今年7月的榜单末尾,再到8月的彻底消失,仅用了一年时间。传统合资品牌在A级轿车市场的护城河,已被新能源轿车彻底攻破。
8月迈腾的终端销量是11,418辆,也彻底跌落榜单。如果说轩逸的落榜标志着A级轿车市场合资护城河的彻底瓦解,那么迈腾的跌出TOP20,则意味着B级燃油车在头部阵营中的最后一块阵地也宣告失守 « 上一篇 汽车业为何风声鹤唳? 下一篇 » 大型SUV周报丨问界“双旗舰”挑战将至?全新理想i9低价入市